担保业务与担保 概念、类型与实践解析
一、什么是担保?
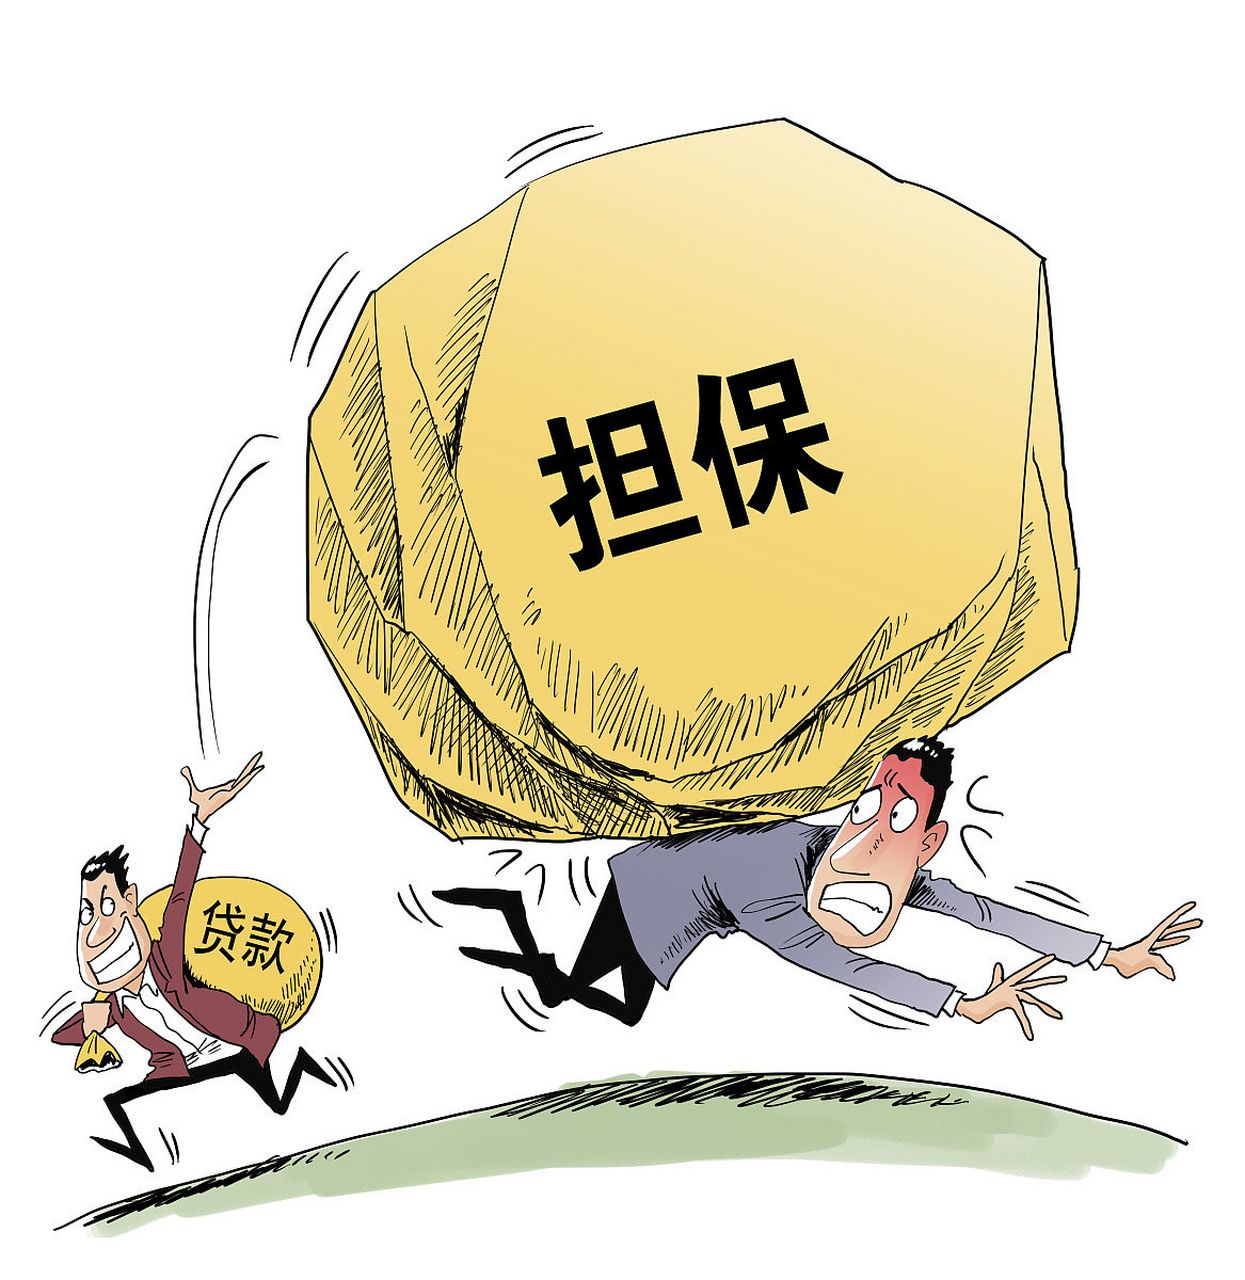
担保,从法律和金融的角度看,是指为了保障债务的履行或债权的实现,由债务人或第三人向债权人提供的一种保障措施。当债务人不履行到期债务或者发生当事人约定的情形时,债权人有权依照法律规定或合同约定,以担保财产优先受偿,或要求保证人承担相应责任。
担保的核心功能是降低信用风险——它使债权人在放贷、交易或履约过程中多了一层“安全垫”,从而更愿意提供资金或信用。
根据《中华人民共和国民法典》物权编和合同编的规定,担保方式主要包括:
- 保证:第三人以自身信用为债务人提供担保,分为一般保证和连带责任保证。
- 抵押:债务人或第三人不转移财产的占有,将该财产作为债权的担保。
- 质押:债务人或第三人将其动产或权利移交债权人占有,作为债权的担保。
- 留置:债权人按照合同约定占有债务人的动产,债务人不履行债务时,债权人有权留置该财产并优先受偿。
- 定金:合同当事人一方预先支付一定金额作为担保。
二、什么是担保业务?
担保业务是专业担保机构(如融资担保公司、信用担保公司)以自身信用和资产为基础,为债务人向债权人提供信用增级并承担相应风险的一种金融服务。
通俗地说,担保公司扮演的是“中间保证人”的角色:当企业或个人因信用不足难以从银行获得贷款时,担保公司出面为其向银行提供保证,承诺如果借款人不能还款,担保公司将代偿。银行因此愿意放款,借款人获得资金,担保公司则收取担保费。
担保业务属于金融服务业,受到严格监管,需取得相应经营许可。
三、担保业务的主要类型
| 类型 | 说明 | 典型场景 |
|------|------|----------|
| 融资担保 | 为借款人向金融机构申请贷款提供保证 | 中小企业流动资金贷款 |
| 非融资担保 | 为工程履约、诉讼保全、关税等提供保证 | 工程履约保函、诉讼保全担保 |
| 债券担保 | 为债券发行提供信用增级 | 中小企业集合债 |
| 再担保 | 为担保机构自身风险提供分担 | 省级再担保公司 |
按业务模式还可分为直接担保(担保自身直接承保)和联合担保(若干担保机构共同承保)。
四、担保业务的核心作用
1. 缓解融资难问题
中小企业通常缺乏固定资产、信用记录短,通过担保机构的增信,能够达到银行的风控标准,从而获得贷款。
2. 分散金融风险
担保机构通过专业风控、组合管理和再担保机制,将集中于银行的信贷风险部分转移和分散。
3. 促进交易与履约
在工程、贸易、司法等领域,担保保函替代现金保证金,既保障了交易安全,又降低了资金占用。
4. 杠杆放大信用
担保机构利用自身资本金,按一定放大倍数(通常5~10倍)为大量中小企业提供担保,实现信用放大。
五、担保业务的风险与风控
担保业务本质是经营风险的行业,主要面临以下风险:
- 代偿风险:被担保人违约,担保公司需要代偿。
- 逆向选择与道德风险:高风险借款人更倾向于寻求担保。
- 操作风险:项目尽调、合同管理等环节失误。
- 流动性风险:大量代偿导致资金周转紧张。
因此,规范的担保机构通常会采取以下措施:
- 严格尽职调查:考察借款人经营状况、现金流、反担保措施。
- 落实反担保:要求借款人提供抵押、质押或自然人连带保证。
- 风险定价与分散:根据不同客户设置差异化担保费率,并限制单一客户集中度。
- 建立风险准备金:按代偿比例计提未到期责任准备金与担保赔偿准备金。
- 与银行风险共担:部分业务中约定银行承担一定比例的风险。
六、
担保是一种用于保障债权实现的补充性法律制度;而担保业务则是将这种制度应用于金融服务的专业化产业。它既承载着普惠金融的使命,帮助中小企业和个人跨越信用鸿沟,也伴随着不容忽视的风险。因此,担保机构必须在依法合规前提下,稳健经营,精细化风控,才能实现服务实体与可持续经营的平衡。
如若转载,请注明出处:http://www.fjzzdb.com/product/54.html
更新时间:2026-10-09 02:23:12