为什么不要给别人做担保?什么是担保责任?看懂这些再决定
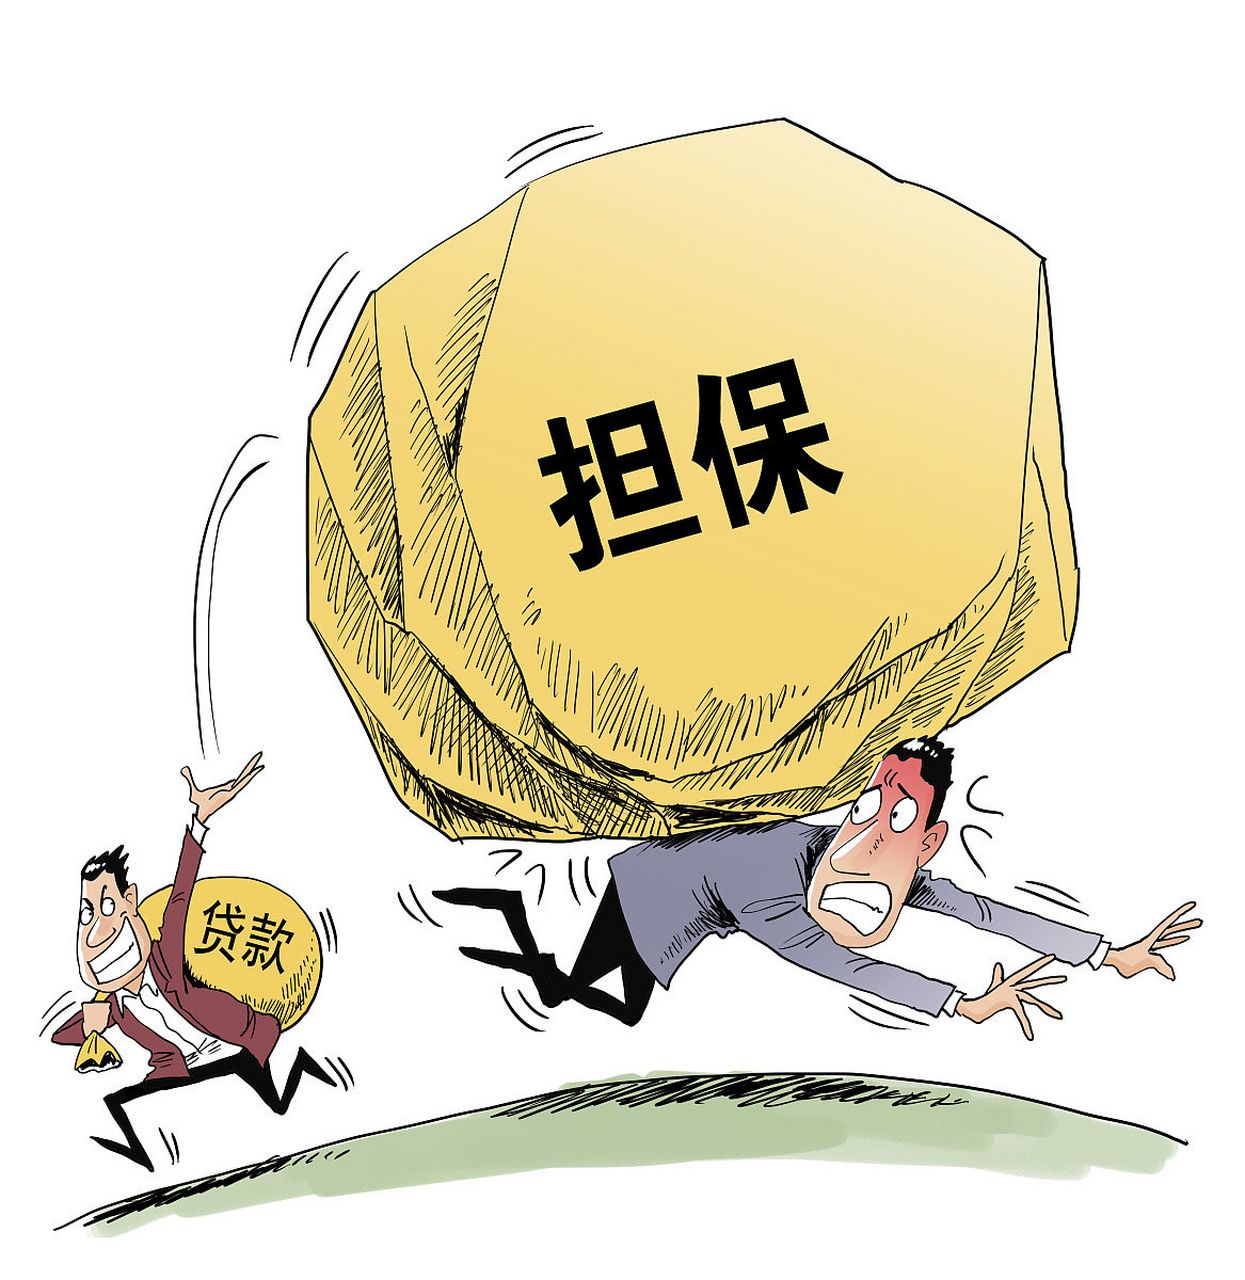
在生活中,我们经常会遇到亲戚、朋友或同事请求帮忙“签个字”“做个担保”,有时碍于情面难以拒绝。但你可能不知道,一旦签字,你承担的可能是真金白银的法律责任。本文就来讲清楚:什么是担保责任?为什么不要轻易给别人做担保?以及近年常被提到的“担保剥离”到底是什么。
一、什么是担保责任?
担保责任,简单说就是:当债务人(借款人)不履行到期债务时,担保人要按照约定替债务人向债权人偿还债务或承担相应责任。
在法律上,担保方式主要有两类:
1. 一般保证
一般保证下,债权人要先向债务人追讨,只有在对债务人提起诉讼或仲裁、并就债务人财产依法强制执行后仍不能履行债务时,才能要求担保人承担责任。也就是说,担保人享有“先诉抗辩权”,相对有一定缓冲。
2. 连带责任保证
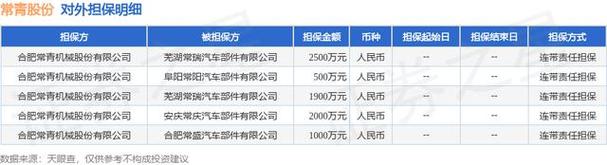
连带责任保证下,债务到期后,债权人既可以要求债务人还款,也可以直接要求担保人在其保证范围内承担责任,不需要先去找债务人。实践中,很多合同写的“连带责任保证”或没写清楚保证方式但被认定连带责任,担保人风险就会大幅上升。
担保责任还有保证期间、担保范围(本金、利息、违约金、实现债权的费用等)等关键条款,签字前不看清,后悔往往来不及。
二、为什么不要给别人做担保?
很多人以为“只是帮个忙”“他不会不还”,但担保本质上是用你的信用和财产为别人的债务兜底。主要风险包括:
1. 你要替他还钱
只要债务人逾期不还,债权人就可以依据担保合同向你追偿。你可能要拿出自己的存款、工资,甚至房产、车辆来清偿。
2. 可能被起诉、被执行、上失信名单
担保人被起诉后,如果判决要求你承担责任而你不履行,法院可以强制执行你的财产,还可能把你列入失信被执行人名单,影响出行、消费、贷款、子女就读高收费学校等。
3. 影响自己的贷款和信用
你名下有担保记录,银行在审批你的房贷、车贷、经营贷时,会把潜在代偿风险算进去,可能降低额度、提高利率,甚至直接拒贷,有人称之为信用上的“担保剥离”。
4. 感情和关系容易破裂
一旦出现代偿,你与债务人、其家属之间往往产生严重矛盾。钱借出去可能伤感情,担保出问题同样会伤感情,还可能连累自己的家庭。
5. 很多担保合同一签就难撤销
担保合同通常自签署时生效,除非有法定可撤销情形(如欺诈、胁迫、重大误解等),否则事后想单方“撤销担保”非常困难。所谓的“担保剥离”在简阳等领域有不同做法(通过债务重组、替换担保、与债权人协商解除等),但通常需要债权人同意,且要满足严格条件,不是想剥就能剥。
三、什么是“担保剥离”?
“担保剥离”不是法律上的标准术语,更多是行业或通俗说法,指通过一定法律或商业安排,把担保人的担保责任从债务关系中分离或解除,让担保人不再承担或减轻承担代偿责任。
常见思路包括:
\-与债权人协商:争取债权人同意解除保证合同,或更换担保人、追加抵押物等。
\-债务重组:推动债务人提供新的增信措施,置换原有担保。
\-证明担保无效或可撤销:如主合同无效、债权人欺诈、胁迫、恶意串通、担保人无民事行为能力等。
\-保证期间已过:债权人未在保证期间内依法主张权利,担保人可能免责。
\-一般保证的先诉抗辩:在一般保证中,债权人未先向债务人主张并执行,担保人可抗辩。
但要提醒:担保剥离难度很大,不同案件结果差异明显,不能轻信“交钱就能剥离担保”的承诺,必要时咨询专业律师。
四、如果非要担保,至少做到这几点
- 看清合同:是连带责任还是一般保证?保证期间多久?担保范围多大?
- 评估债务人:收入是否稳定?是否有还款能力?有无不良征信?
- 量力而行:假设对方一分不还,你能不能承受代偿?不能就别签。
- 保留证据:沟通记录、还款凭证、债权人主张权利的记录等。
- 及时应对:一旦债务人逾期,尽快咨询律师,看能否通过保证期间、先诉抗辩、协商解除等方式降低损失。
五、
担保不是“签个字那么简单”,而是可能让你背上沉重债务的法律行为。面对担保请求,最好的回答往往是:我可以帮你想想别的办法,但担保,真的不能随便做。理性评估风险,保护好自己和家人,比面子重要得多。
(本文为一般法律知识科普,不构成正式法律意见。具体情况请结合合同和案件事实,咨询专业律师。)
如若转载,请注明出处:http://www.fjzzdb.com/product/37.html
更新时间:2026-10-26 14:10:53